


Bericht zur Lage der Branche
1. Halbjahr 2026
Entwicklung des Passagierverkehrs im ersten Halbjahr 2026
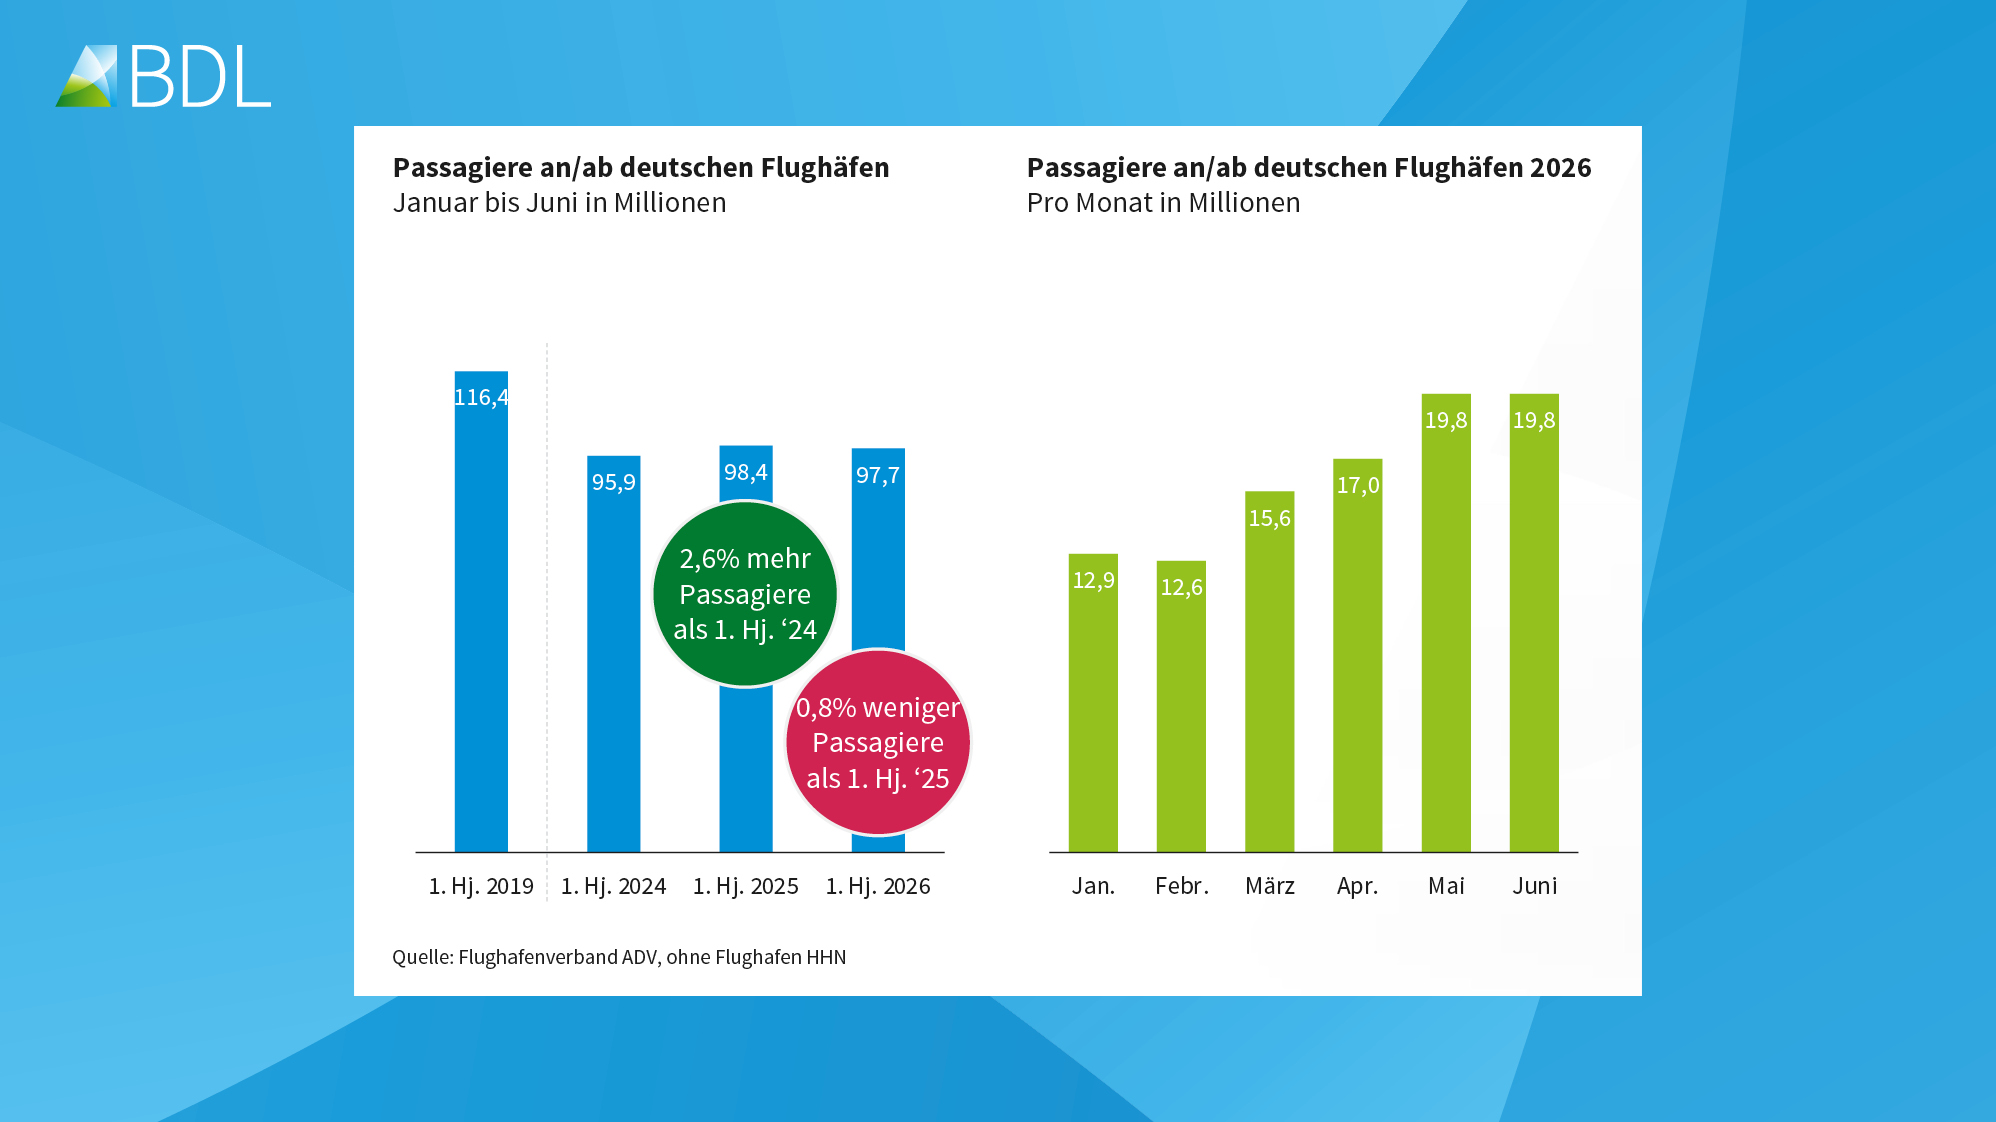
Die Erholung des Luftverkehrs in Deutschland ist im 1. Halbjahr 2026 eingebrochen. In den Vorjahren waren noch deutliche Zuwächse erreicht worden.
Die Zahl der Passagiere an den deutschen Flughäfen ist gegenüber dem Vorjahreszeitraum um 0,8 Prozent oder 750.000 auf 97,7 Millionen gesunken. Damit liegt der Luftverkehr ab Deutschland rund 16 Prozent unter dem Niveau von 2019.
In der ersten Jahreshälfte 2026 nutzten 11,3 Prozent der Passagiere innerdeutsche Flüge, 69,3 Prozent Flüge in andere europäische Länder, 19,4 Prozent flogen interkontinental.
Die gesunkene Passagierzahl wirkt sich auch auf das Geschäft der Bodendienstleister und des Travel-Retail-Marktes aus, zu denen die Duty-Free-Geschäfte zählen. Letztere bekommen außerdem die ökonomische Lage in Deutschland zu spüren sowie einen veränderten Passagiermix aufgrund der geopolitischen Lage.
In Eruopa wächst der Luftverkehr weiterhin dynamisch
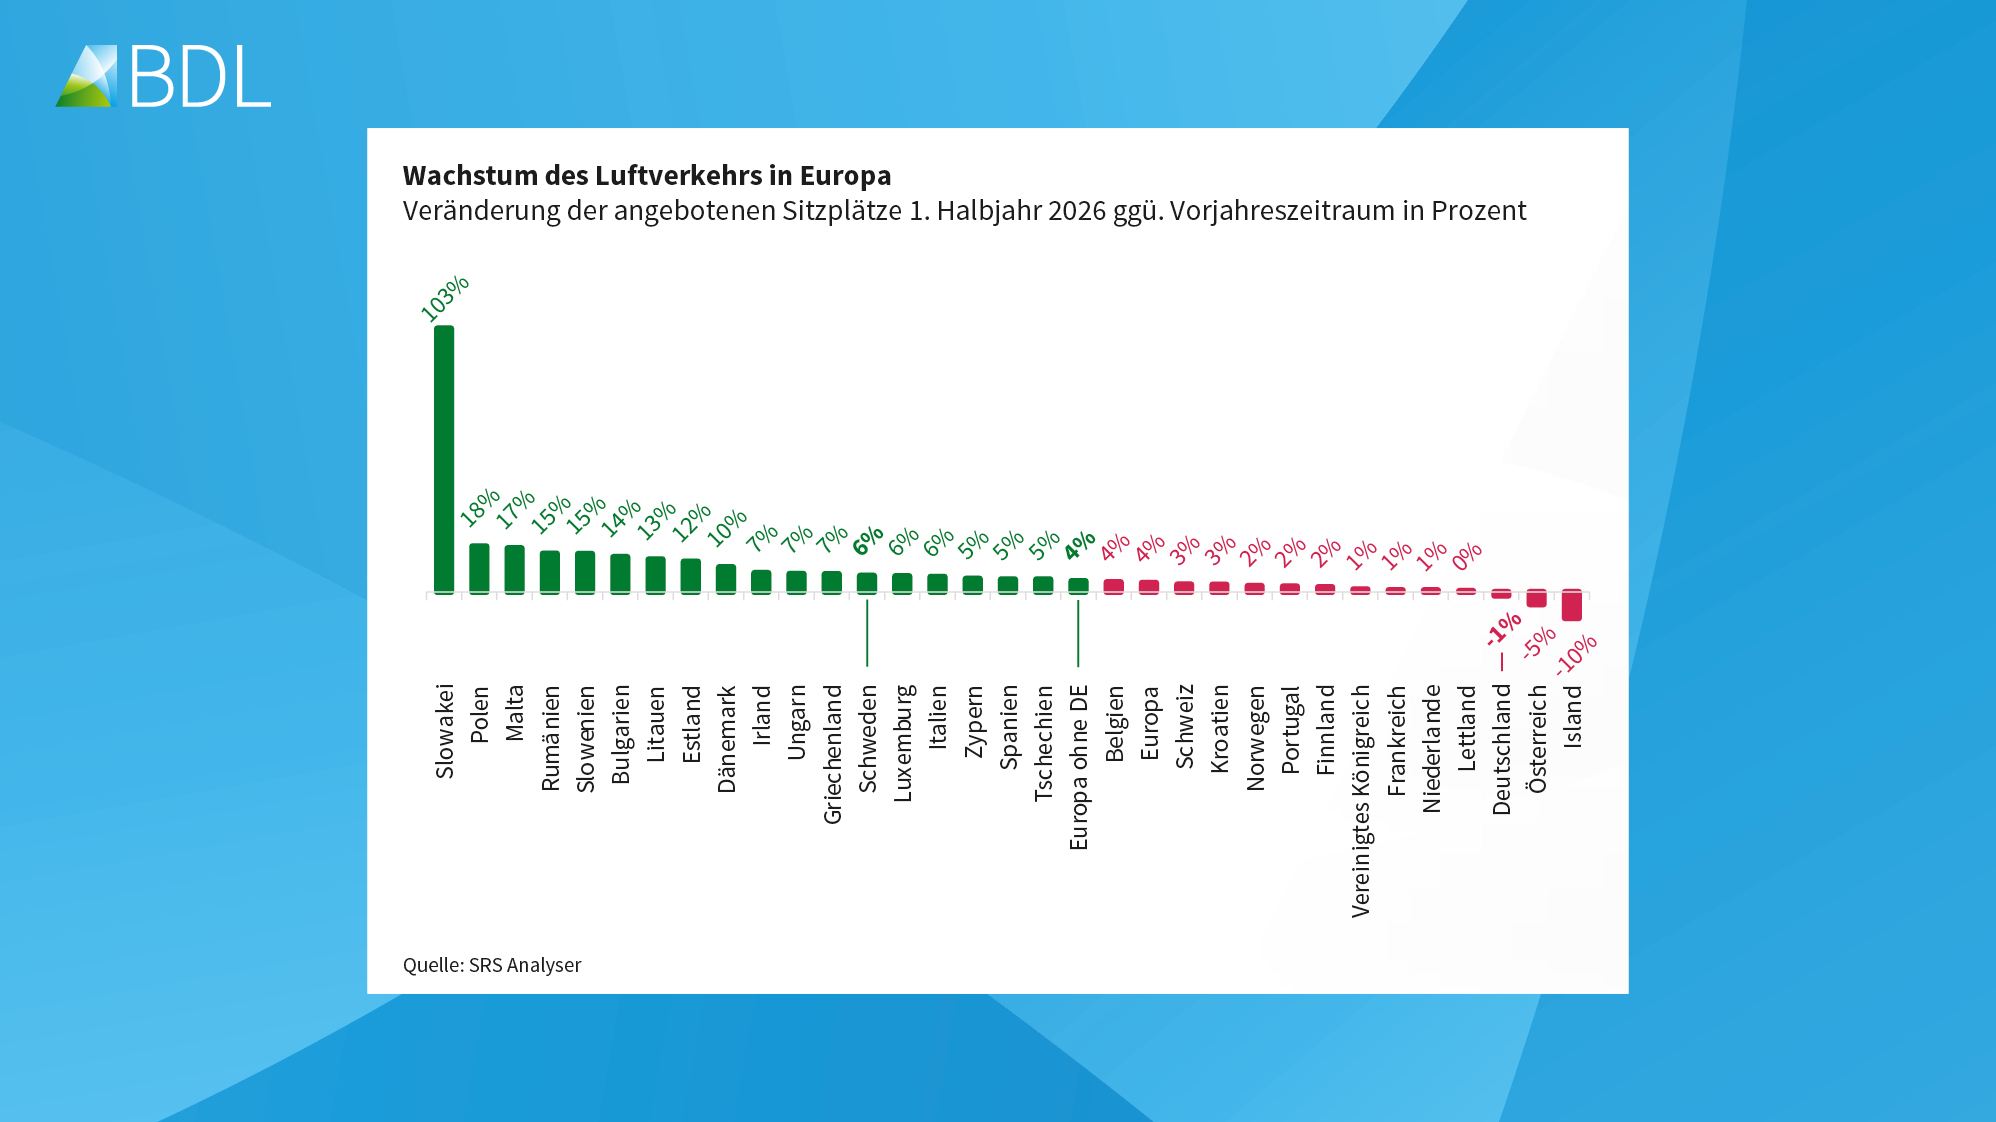
In Europa wurde im 1. Halbjahr 2026 mehr geflogen als jemals zuvor: Das Angebot erreichte 108 Prozent von 2019, ohne Deutschland sogar 111 Prozent.
In der Slowakei ist das Angebot inzwischen mehr als doppelt so groß wie im Jahr 2019: Grund ist, dass sich insbesondere Punkt-zu-Punkt-Fluggesellschaften aufgrund steigender staatlicher Standortkosten aus dem benachbarten Österreich zurückziehen und ihre Flugzeuge jetzt ab Bratislava einsetzen.
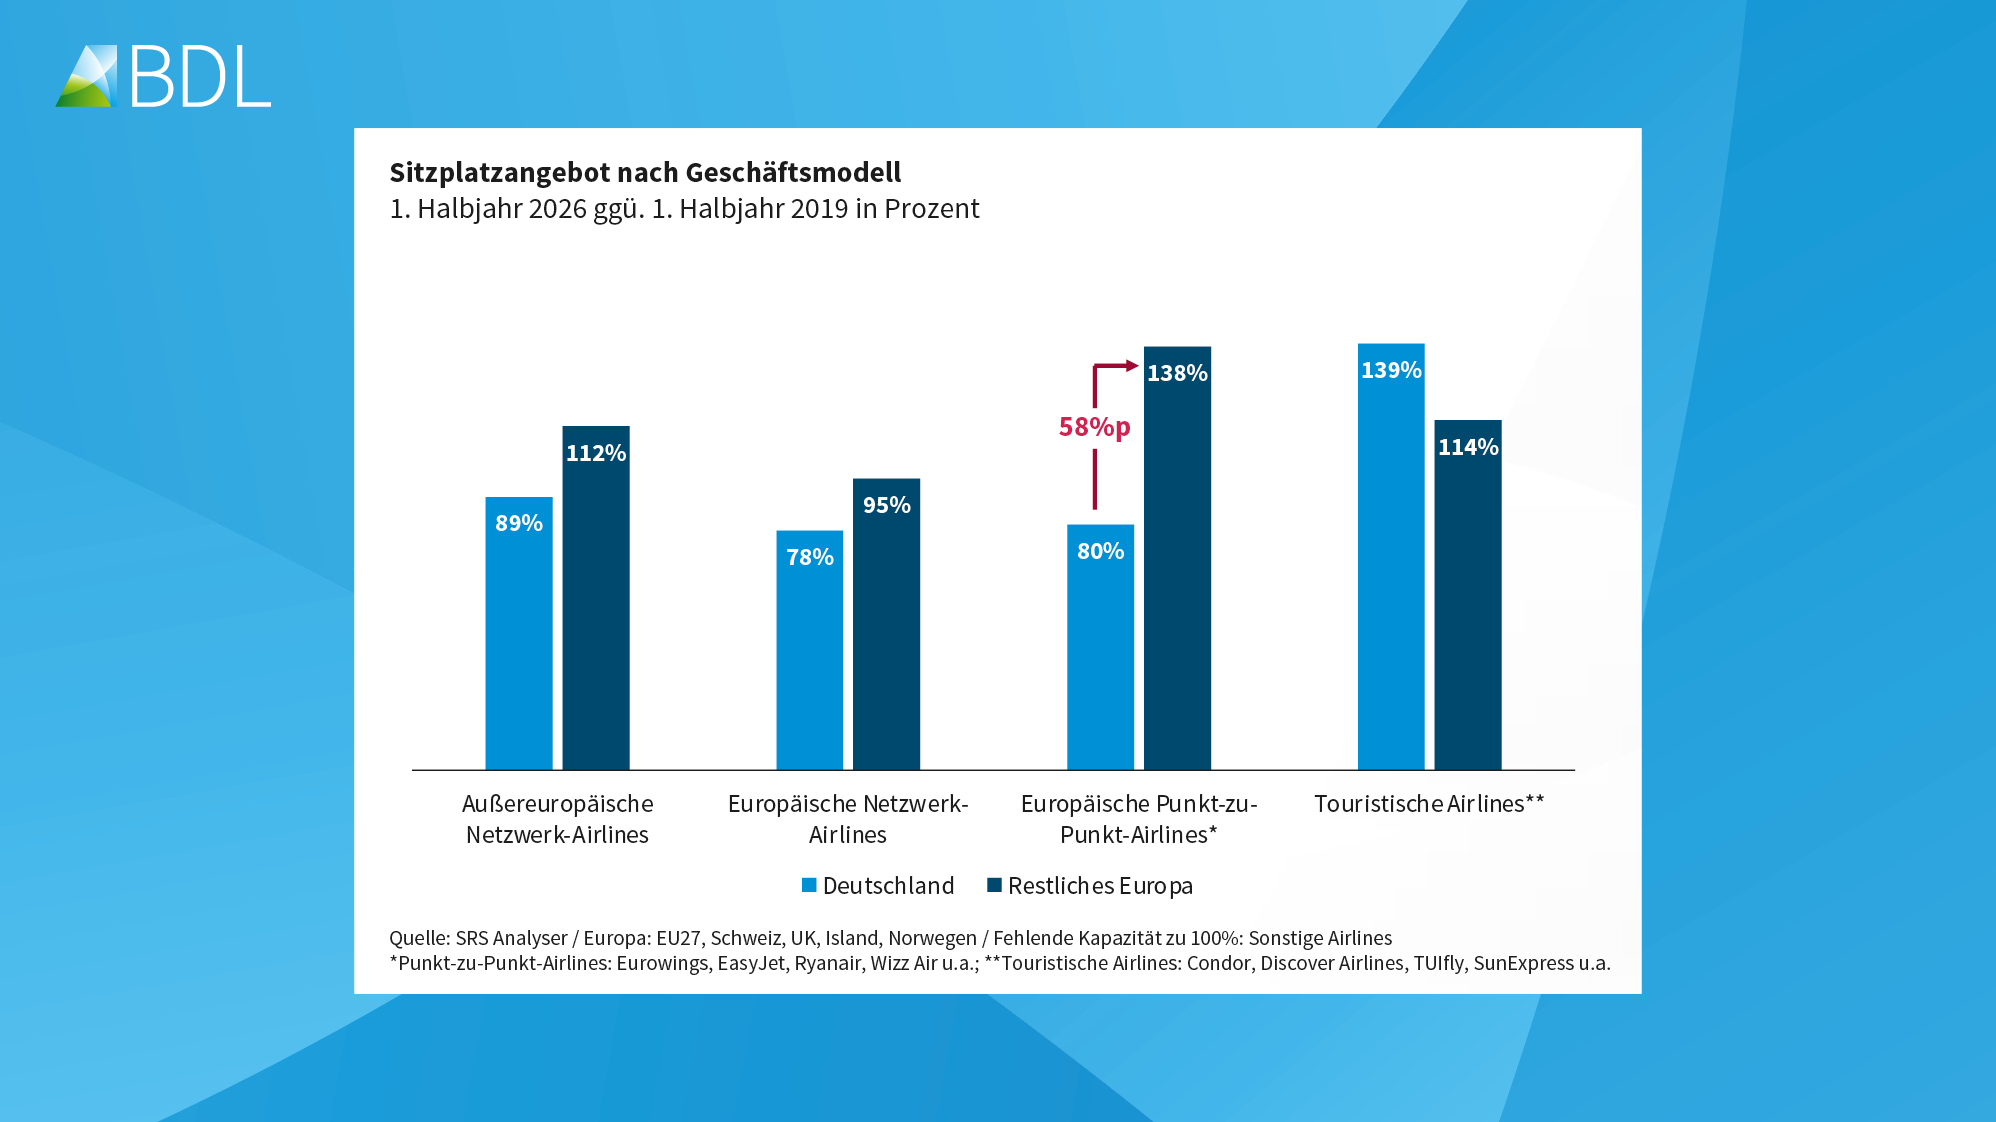
Hohe staatliche Standortkosten haben auch in Deutschland die weitere Entwicklung des Luftverkehrs ausgebremst. Das Sitzplatz-angebot erreichte im 1. Halbjahr 2026 nur
85 Prozent von 2019.
Dem Luftverkehrsstandort Deutschland gelingt es nicht, die Lücke zur durchschnittlichen Entwicklung des Angebotes in den anderen europäischen Ländern zu schließen. Der Abstand hat sich inzwischen auf
26 Prozentpunkte vergrößert.

Nur in drei Ländern schrumpft das Angebot
Deutschland gehört zu den wenigen Ländern in Europa, in denen der Luftverkehr schrumpft. Insgesamt wurden im 1. Halbjahr 2026 in Europa 4 Prozent mehr Sitzplätze als im Vorjahreszeitraum angeboten. In Deutschland ist das Angebot dagegen um
1 Prozent geschrumpft. Der Abstand zum Rest des Kontinents wächst damit weiter.
Stark ausgedünnt wurde das Angebot zuletzt außerdem in Island. Gründe sind ein Einbruch des US-Geschäfts und der Marktaustritt der Fluggesellschaft PLAY. In Österreich spielen die Nahost-Krise und Kapazitätskürzungen im Punkt-zu-Punkt-Segment aufgrund hoher staatlicher Standortkosten eine Rolle.
Dagegen entwickelt sich das Flugangebot ab Schweden mit einem Wachstum von 6 Prozent im 1. Halbjahr 2026 überdurchschnittlich gut – die dortige Regierung hatte die nationale Luftverkehrsteuer zum 1. Juli 2025
ersatzlos gestrichen. Das Beispiel zeigt, dass es kein Nachfrageproblem gab – sondern aufgrund hoher Kosten kein Angebot.
Europäische Punkt-zu-Punkt-Airlines bleiben weg
In Deutschland entwickelt sich derzeit nur ein Geschäftsfeld besser als vor der Corona-Pandemie: Das Angebot der touristischen Airlines wuchs im 1. Halbjahr 2026 auf 139 Prozent im Vergleich zu 2019. Der Marktanteil dieses Segments ist mit 15 Prozent aber vergleichsweise gering.
Netzwerk-Airlines spüren Folgen der Nahostkrise
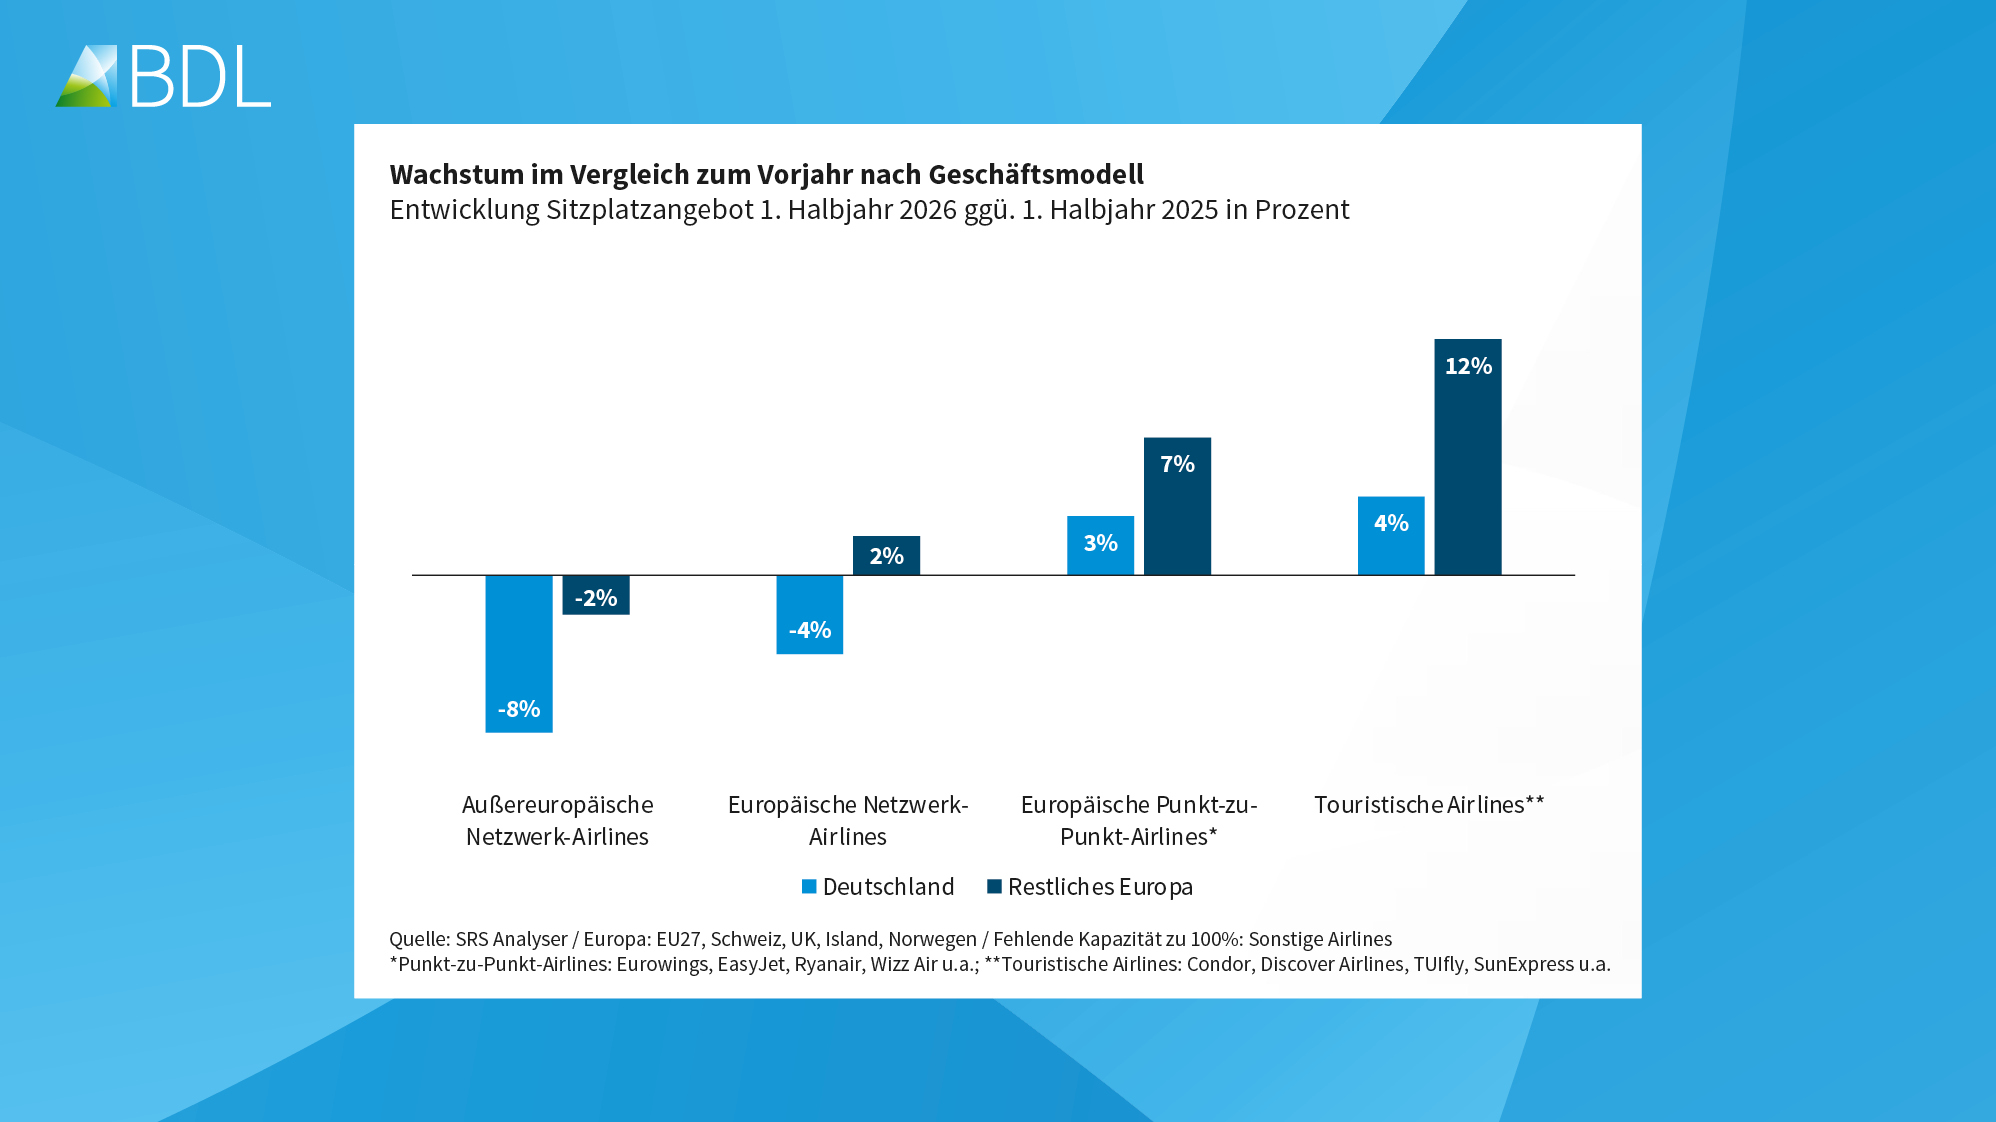
Von den kriegerischen Auseinander-setzungen am Golf sind insbesondere die Netzwerk-Carrier betroffen. Das gilt sowohl die außereuropäischen als auch für die europäischen Fluggesellschaften. Sie haben ihr Angebot ab Deutschland teilweise deutlich eingeschränkt – die aktuell besonders hohen Kerosinpreise verstärken die Folgen der besonders hohen Steuern und Gebühren für Luftverkehr ab Deutschland.
Weniger Verbindungen zu europäischen Wirtschaftsmetropolen
Verbindungen zwischen Flughäfen in Deutschland und in Nord-, Ost- und Westeuropa sind noch immer stark ausgedünnt im Vergleich zu 2019. Damit fehlen viele Verbindungen in europäische Wirtschaftsmetropolen. Nur bei vorwiegend touristischen Zielen in Südeuropa und Nordafrika haben Airlines ihr Angebot in den vergangenen Jahren ausgebaut.

Der Inlandsverkehr in Deutschland ist seit 2019 mehr als halbiert
Der dezentrale Verkehr zwischen anderen Flughäfen ist um 82 Prozent zurückgegangen. Insgesamt fanden im 1. Halbjahr 2026 im Vergleich zu 2019 weniger als halb so viele Inlandsflüge statt.
Dagegen erreicht der Inlandsverkehr im restlichen Europa 95 Prozent des Niveaus von 2019.

Entlastungen 2026 können nur ein erster Schritt sein
Die von der Bundesregierung beschlossenen Entlastungen für den Luftverkehr gehen in die richtige Richtung – insbesondere die Rücknahme der jüngsten Erhöhung der Luftverkehrsteuer, leichte Entlastung bei den Flugsicherungsgebühren sowie der begonnene Bürokratieabbau.
Die Entlastungen ermöglichen es aber noch nicht, dass der deutsche Luftverkehr an den Luftfahrt-Boom im restlichen Europa anknüpfen kann. Erst 2025 waren die Belastungen durch staatliche Standortkosten um 1,1 Milliarden Euro auf 4,3 Milliarden Euro gestiegen.
Insgesamt verringert sich das Kostenniveau daher im Jahr 2026 nur marginal. Für neues Wachstum ist eine Halbierung nötig – etwa durch die ersatzlose Abschaffung der Luftverkehrsteuer. Das Beispiel Schweden (siehe Seite 15) verdeutlicht die unmittelbare Wirkung einer solchen Maßnahme.

Deutsche Flughäfen sind unter den teuersten in Europa
Bereits im Jahr 2019 waren die staatlichen Standortkosten in Deutschland hoch. Auch 2026 gehören die deutschen Flughäfen gemessen an staatlich verordneten Steuern und Abgaben zu den teuersten in Europa.
In den letzten Jahren sind die Standortkosten in Deutschland weiter stark gestiegen. Die maximale Differenz zwischen den teuren und günstigen europäischen Großflughäfen hat sich 2026 auf über 4000 Euro verdoppelt.
Bei der wirtschaftlichen Ergebnisrechnung für Flüge in Europa spielt die Höhe der staatlichen Abgaben eine erhebliche Rolle und kann bei der Überlegung, wo Flugzeuge der europäischen Fluggesellschaften stationiert werden, entscheidend sein – insbesondere vor dem Hintergrund noch auf viele Jahre knapper Flugzeugkapazitäten.
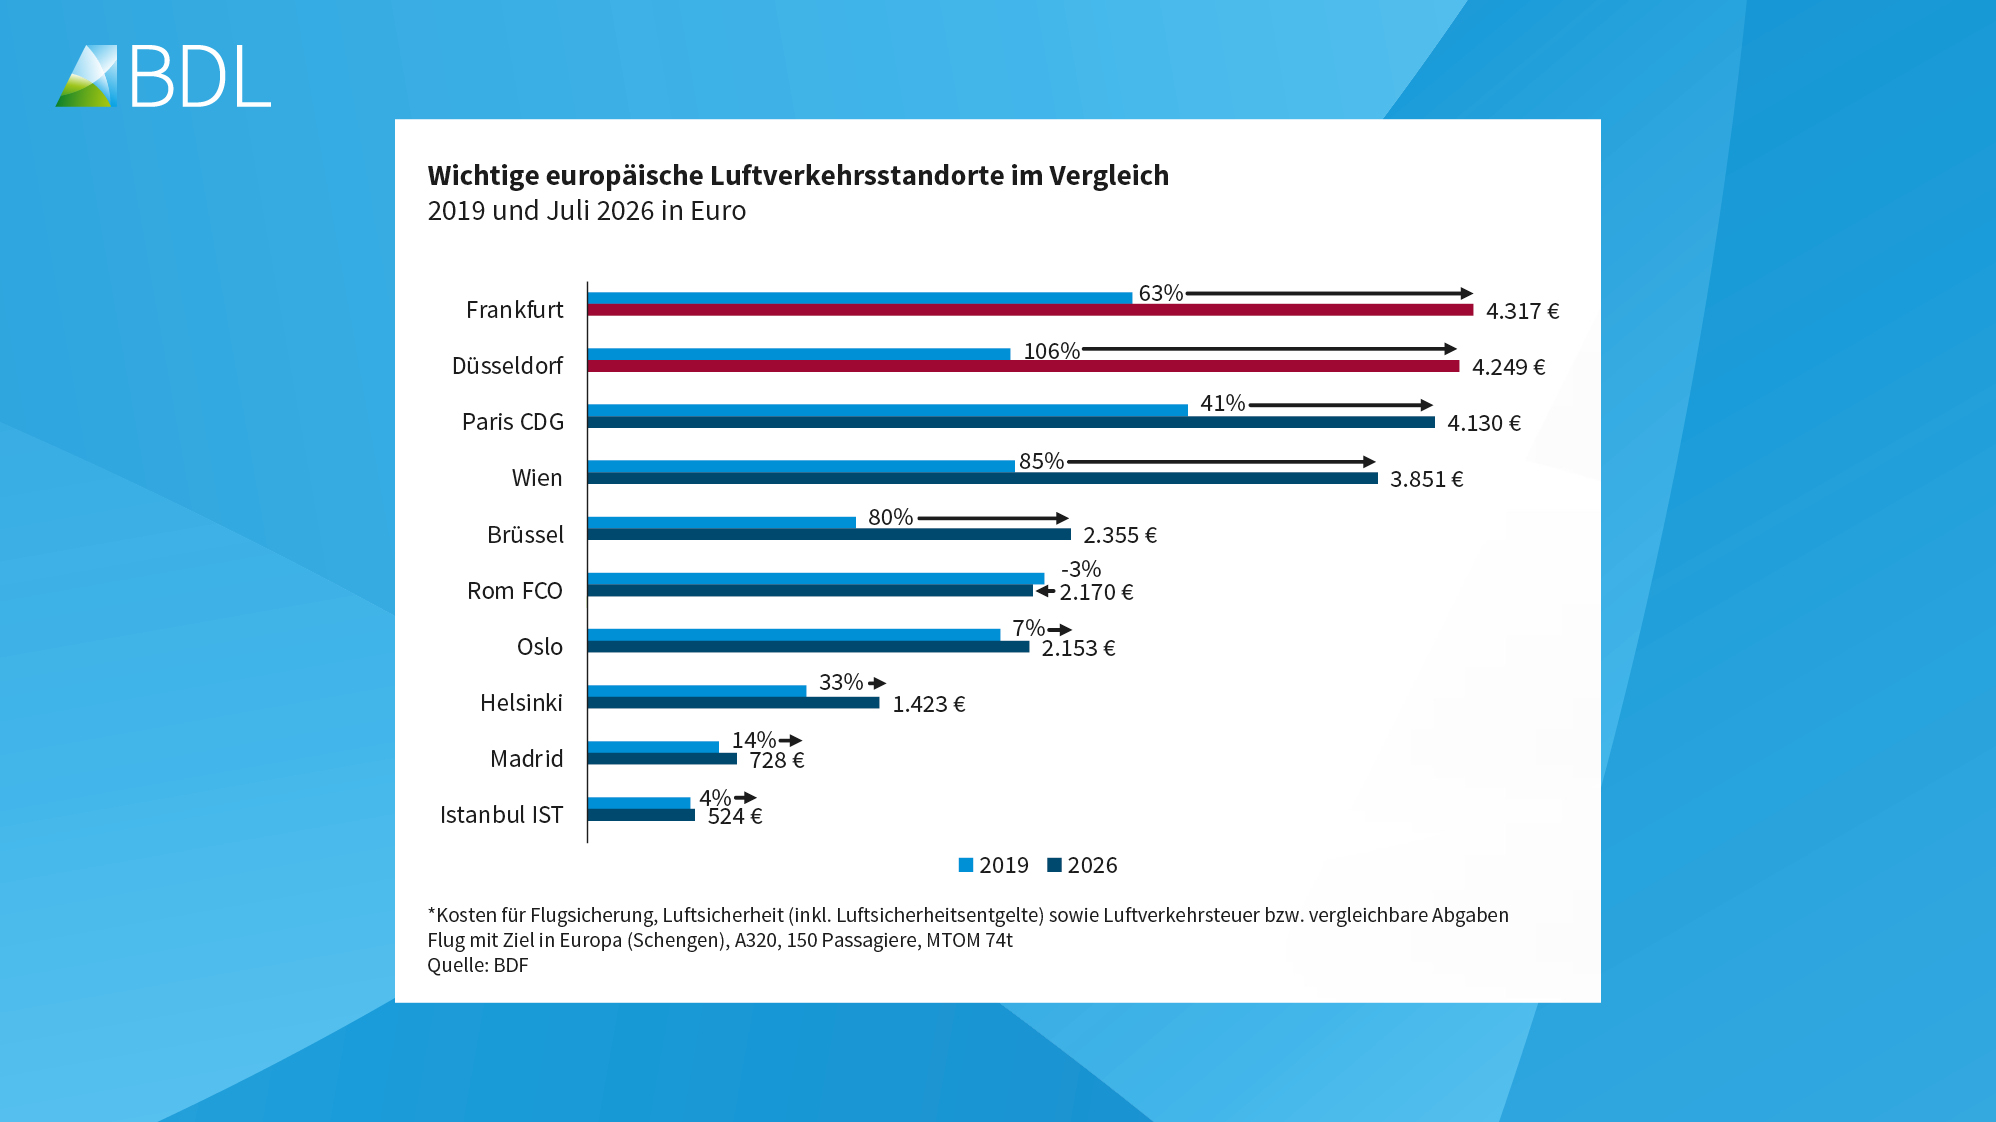
In Düsseldorf und an anderen deutschen Flughäfen verlangt der Staat inzwischen mehr als doppelt so hohe Steuern und Gebühren wie vor der Pandemie.
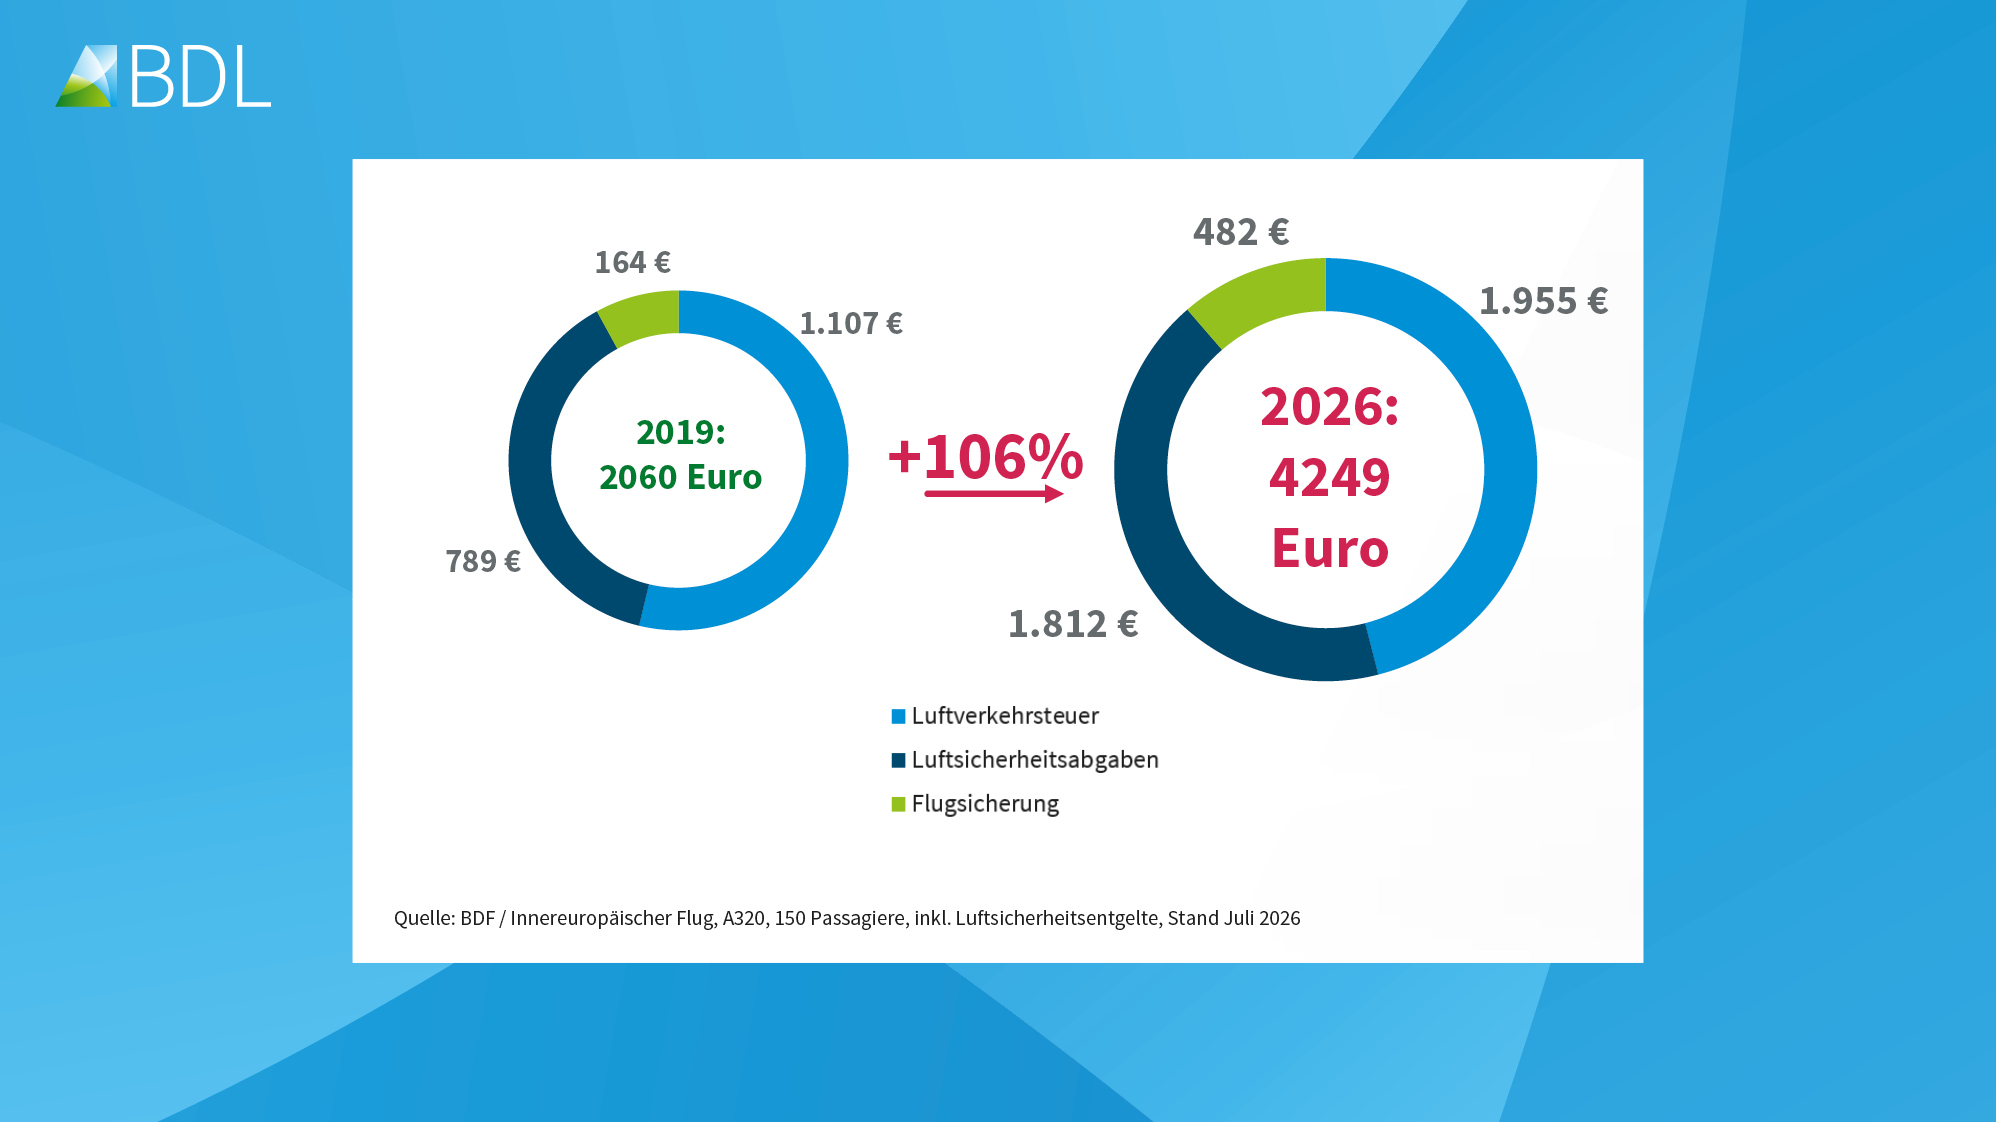
Inzwischen entfallen je nach Flughafen 30 bis 35 Euro des Ticketpreises eines typischen Oneway-Fluges von Deutschland zu einem europäischen Ziel auf die staatlichen Standortkosten.
Der größte Teil entfällt mit rund 50 Prozent auf die Luftverkehrsteuer, während die Flugsicherungsgebühren aufgrund von Corona-Altlasten mit einem Anstieg von 194 Prozent die größte Steigerung erfahren haben. Einzige variable Komponente ist die Höhe der Luftsicherheitsabgaben.
Durch diese Entwicklung verfestigt sich die Position der deutschen Flughäfen als diejenigen mit deutlich höheren staatlichen Standortkosten als fast alle anderen in Europa.
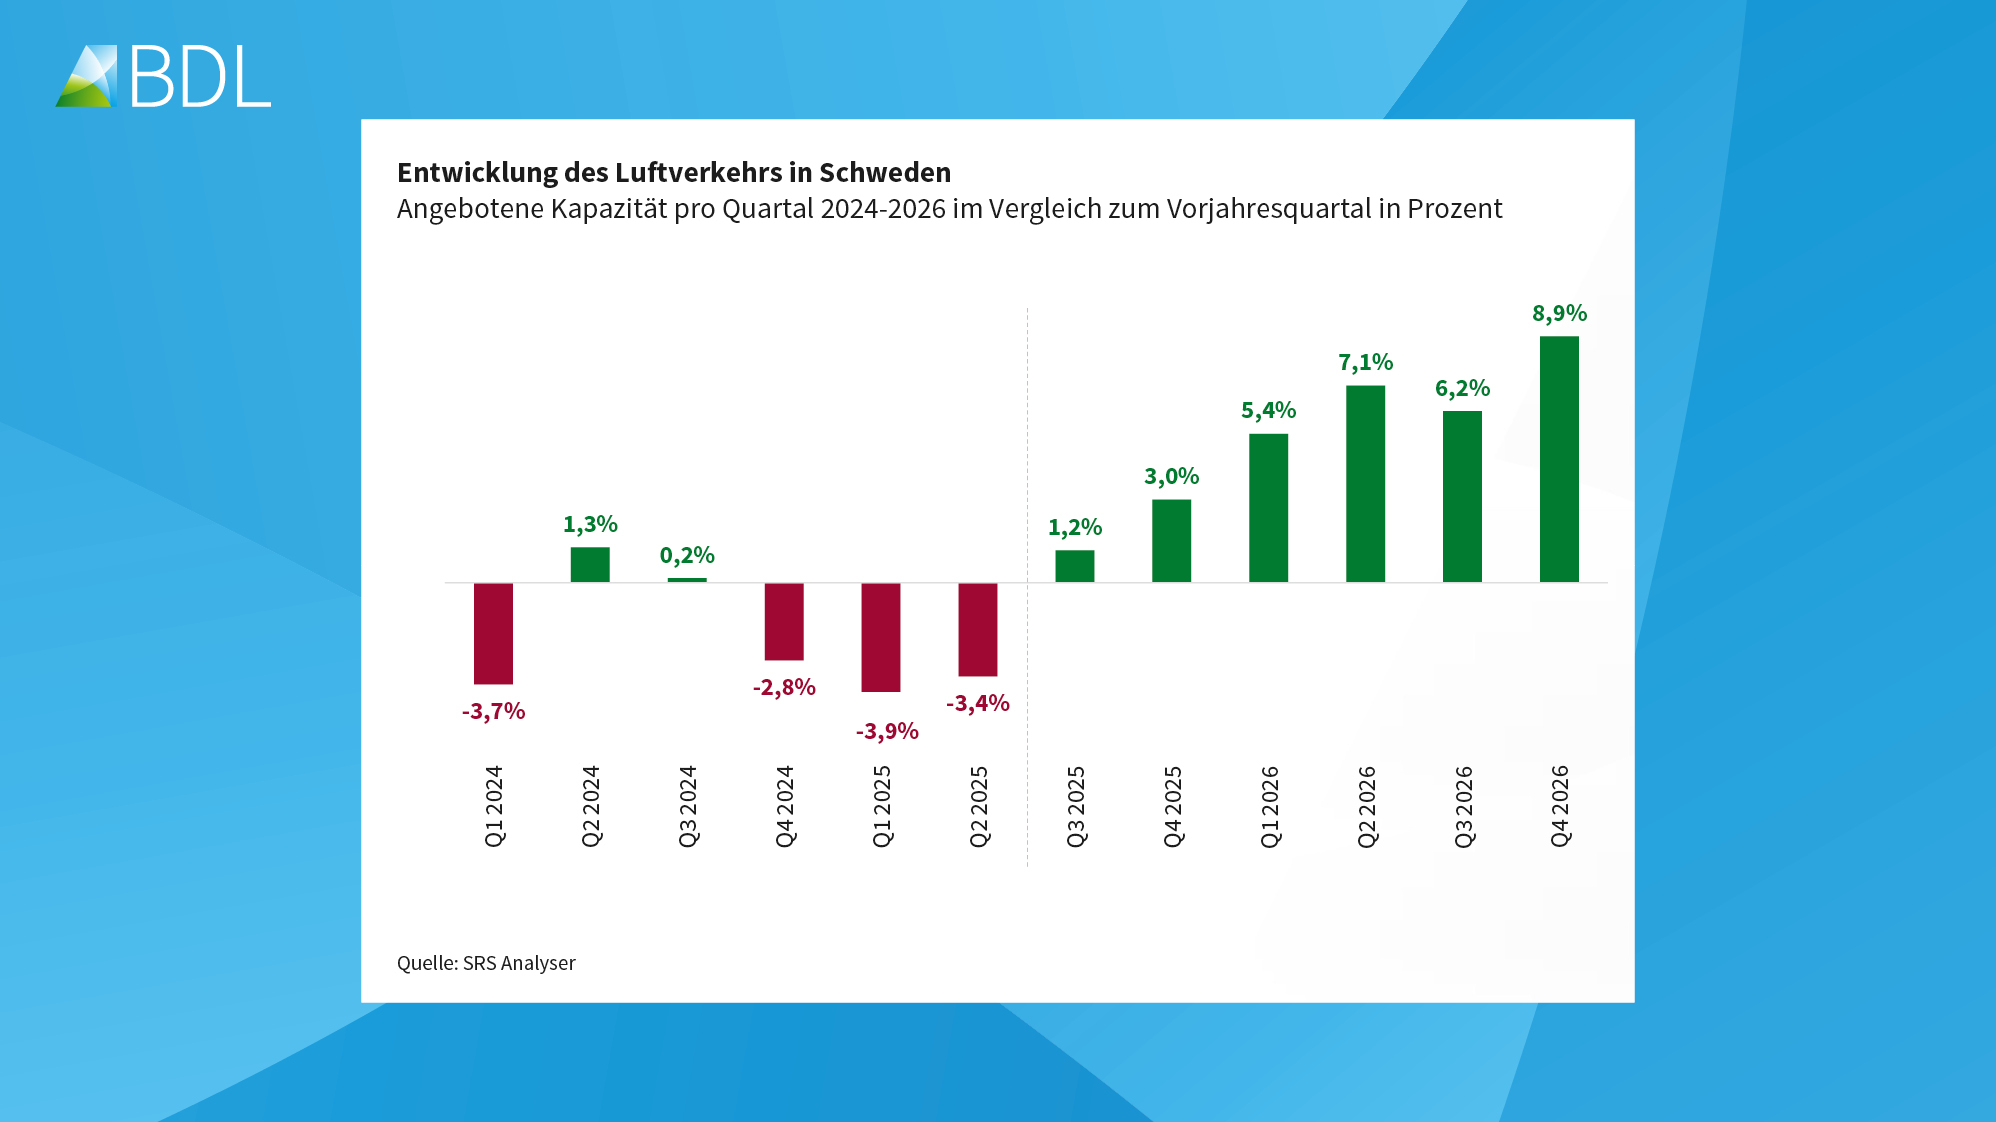
Die Abschaffung der Luftverkehrsteuer in Schweden Mitte 2025 hat sich sofort positiv auf die Entwicklung des Luftverkehrs ausgewirkt. Bereits im folgenden Quartal (Q3/2025) haben die Fluggesellschaften ihr Angebot um mehr als ein Prozent gegenüber dem Vorjahreszeitraum gesteigert.
Diese Entwicklung hält nicht nur an, sondern verstärkt sich sogar. Trotz der aktuell hohen Kerosinpreise werden von, nach und in Schweden Ende 2026 über 800.000 mehr Sitzplätze angeboten als im Vorjahresquartal.
Diese Trendwende gelang der schwedischen Luftverkehrswirtschaft trotz der Einstellung des Flugbetriebs von Braathens Regional Airways Anfang 2025. Im Jahr 2024 hatte sie noch mehr als 1,7 Millionen Sitzplätze unter eigener Flugnummer angeboten.
Veränderung der Konnektivität innerdeutsch und nach Europa
Drehkreuze und Großstädte trifft es am härtesten: Berlin-Brandenburg (42), Düsseldorf (46), Köln/Bonn (37) und Frankfurt (52) haben seit dem Jahr 2019 die meisten Strecken verloren.
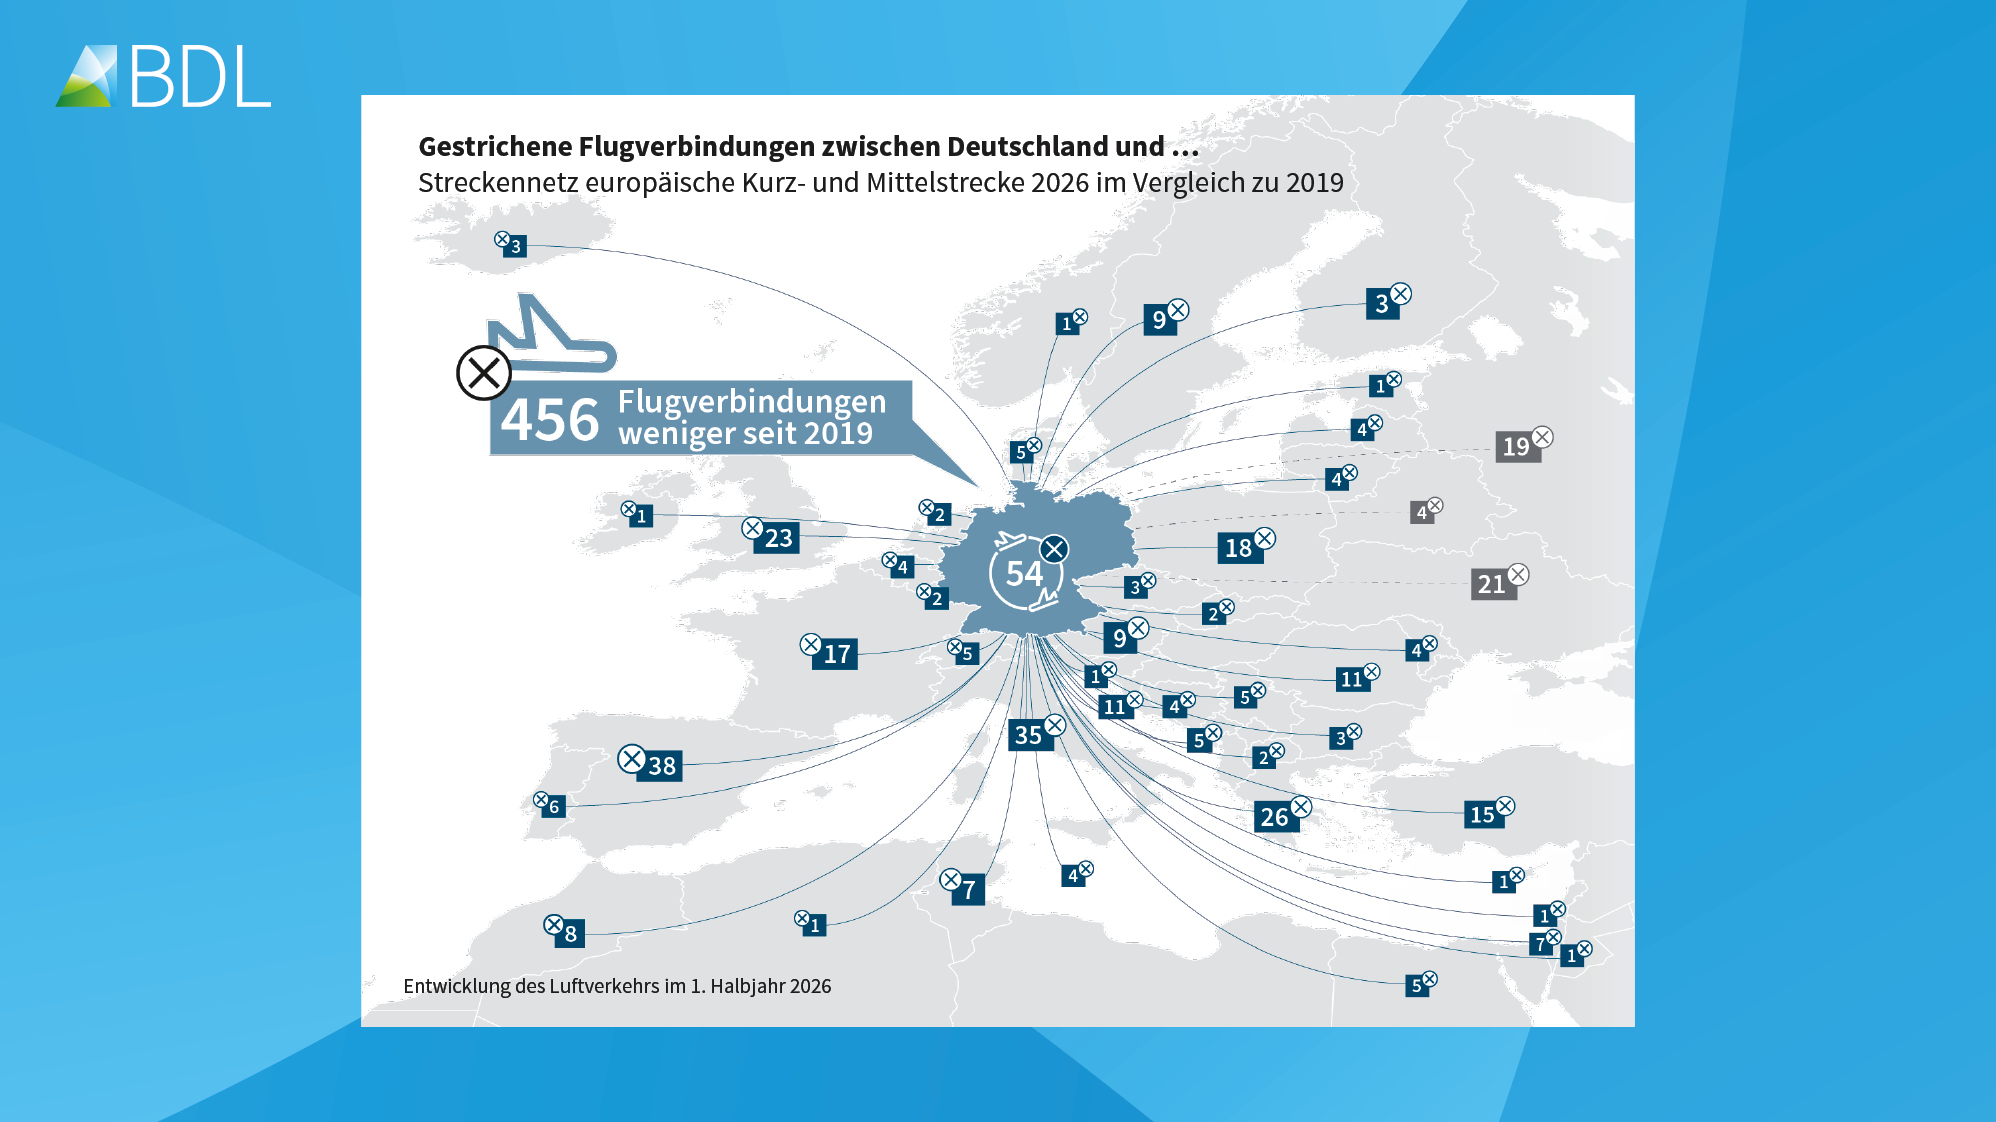
Mit über 300 gestrichenen Strecken sind vor allem Ziele in Europa betroffen. Nur ein kleiner Teil davon ist kriegsbedingt. Innerhalb Deutschlands sind in den vergangenen Jahren insgesamt 54 Strecken eingestellt worden.
Frankfurt verliert interkontinental am meisten: 38 gestrichene Langstrecken schwächen das wichtigste deutsche Drehkreuz.
Auch kleinere Flughäfen geraten unter Druck: Bremen, Dortmund, Karlsruhe/Baden-Baden, Münster/Osnabrück und Nürnberg verlieren je über 10 Strecken.
Ohne weitere Entlastungen bei den staatlichen Standortkosten wird die Anbindung des Wirtschaftsstandortes Deutschland weiter unter Druck geraten.
Veränderung der Konnektivität innerdeutsch und nach Europa
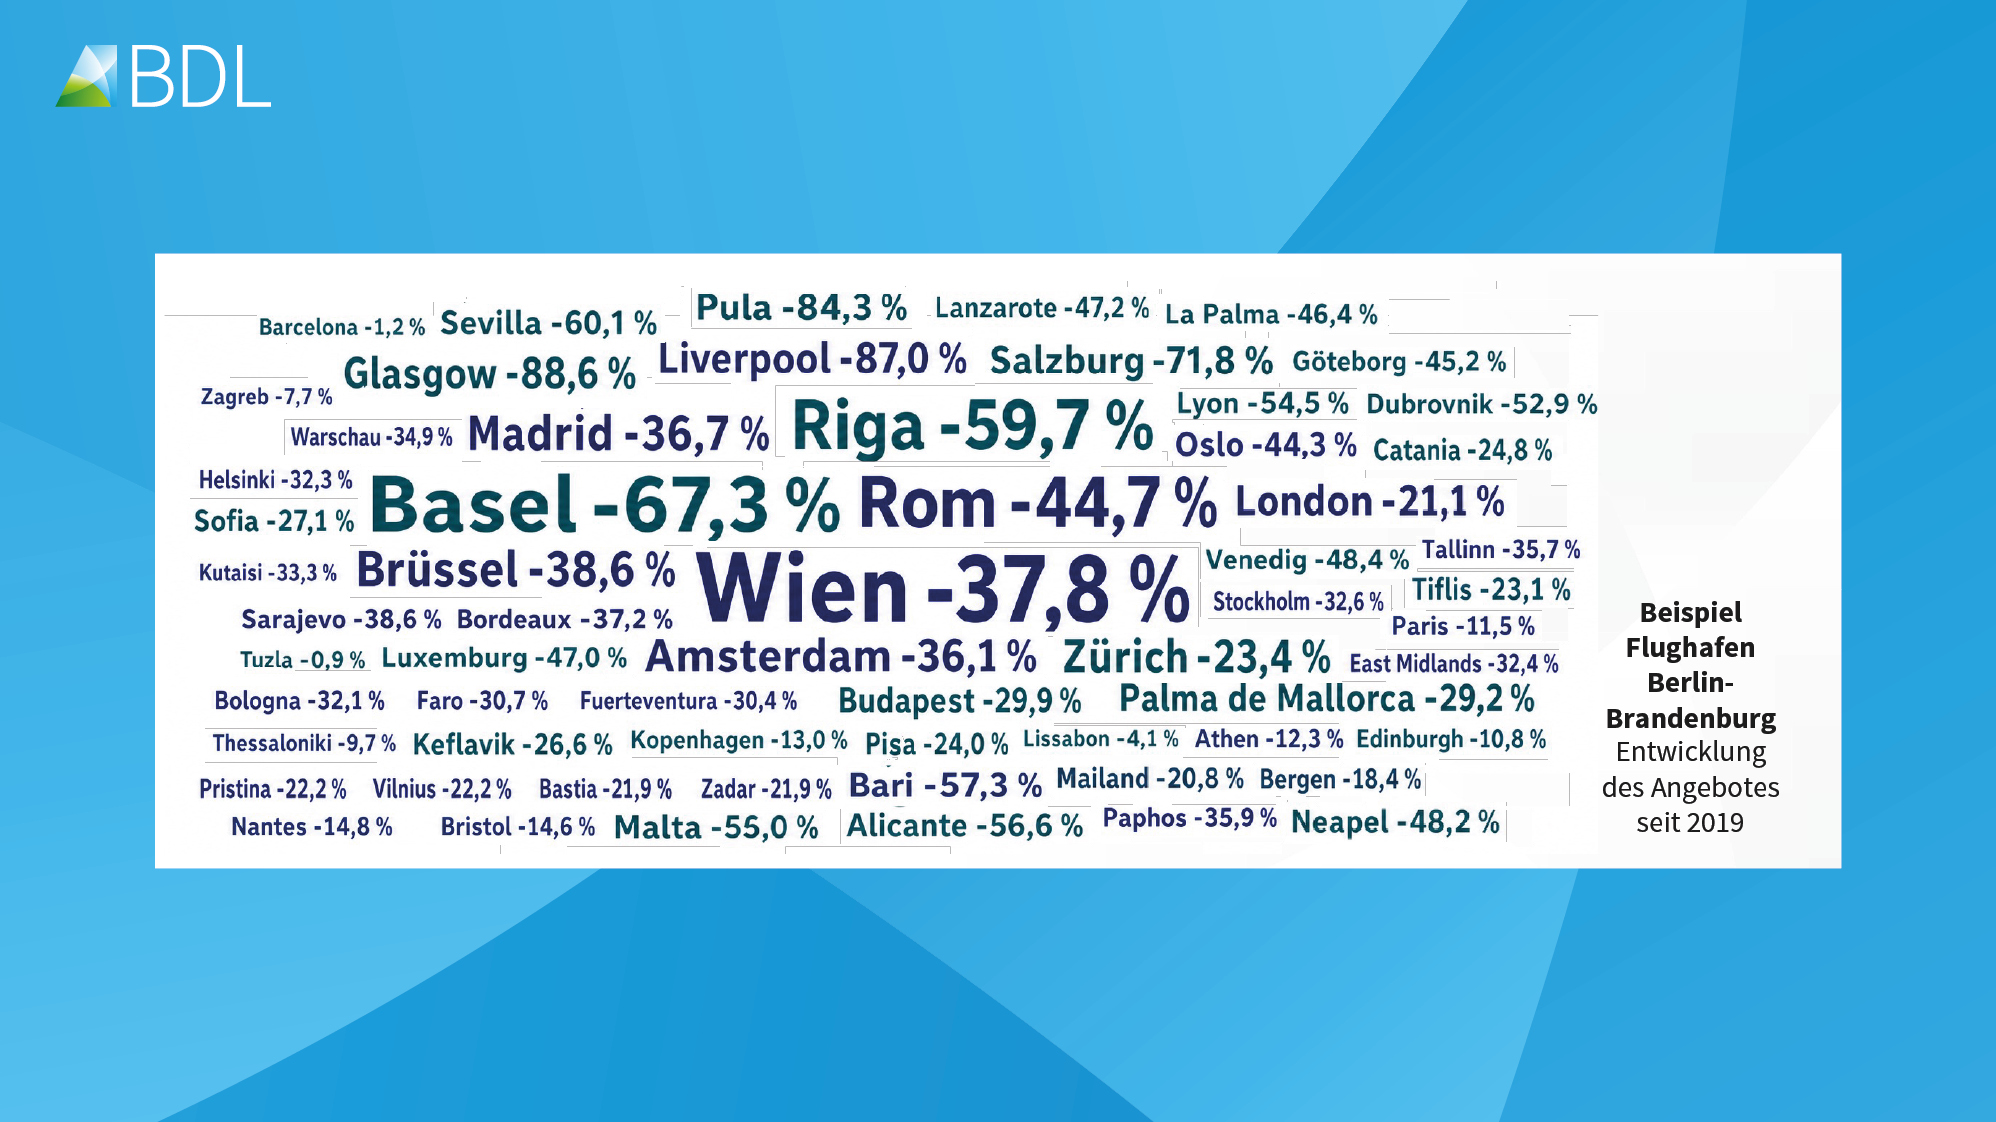
Im Vergleich zu 2019 ist das Angebot an deutschen Flughäfen auf insgesamt 567 Strecken reduziert worden. Seither sind insgesamt fast 350.000 Flüge entfallen.
Beispiel Flughafen Berlin Brandenburg (BER, Grafik): Auf 75 Strecken gibt es heute weniger Flüge als im Jahr 2019: 65 Europastrecken, 4 interkontinentale Verbindungen und 6 innerdeutsche Strecken.
Über alle deutschen Flughäfen hinweg ist das Angebot seit 2019 auf insgesamt 421 Europastrecken, 84 interkontinentalen und 62 innerdeutsche Verbindungen teilweise stark reduziert worden.
Entwicklung des Luftfrachtverkehrs
Das Luftverkehrsangebot auf Flügen von, nach und in Deutschland entwickelt sich im kommenden Winterflugplan (November 2026 bis Ende März 2027) voraussichtlich unterschiedlich. Unterm Strich reicht es aber nicht an das Vor-Corona-Niveau heran.
Die Fluggesellschaften bauen das Sitzplatz-angebot auf interkontinentalen Flügen nach aktuellem Stand um 6 Prozentpunkte aus. Damit könnte dieser Verkehrsbereich knapp das Niveau von 2018/19 übertreffen. Das Angebot auf Flügen in andere europäische Länder steigt um 5 Prozentpunkte und erreicht eine Erholungsrate von 90 Prozent.
Der innerdeutsche Verkehr bewegt sich in eine andere Richtung. Sowohl auf den dezentralen Strecken als auch auf den Zubringern zu den Drehkreuzen in Frankfurt und München werden im Winter weniger Sitzplätze angeboten als im Vorjahr. Das Angebot erreicht nur noch 43 Prozent der Kapazität von 2018/19 – auf den dezentralen Strecken sogar nur 14 Prozent.

Entwicklung des Luftfrachtverkehrs
Der Luftverkehr erreicht in Deutschland auch im Winterhalbjahr mit einer Erholungs-rate von 88 Prozent nicht das Niveau von 2018/19. Dagegen wächst das Angebot in den übrigen europäischen Ländern auf einen neuen Rekordwert von 118 Prozent im Vergleich zur Vor-Corona-Zeit.
Dabei beschleunigt sich das Wachstum der Luftfahrt außerhalb Deutschlands sogar noch. Der Abstand zu den anderen europäischen Ländern bei Erholung und Wachstum des Luftverkehrs vergrößert sich bis zum Frühjahr 2027 voraussichtlich auf 30 Prozentpunkte.
Um die Lücke zu schließen, müsste der Luftverkehr in Deutschland schneller wachsen als im restlichen Europa.
Wesentliche Ursache für diese Entwicklung sind weiterhin die im europäischen Vergleich stark überhöhten staatlichen Standortkosten für Luftverkehr ab Deutschland. Ohne spürbare Entlastungen wird der Luftfahrt-Boom daher weiter an Deutschland vorbeigehen.

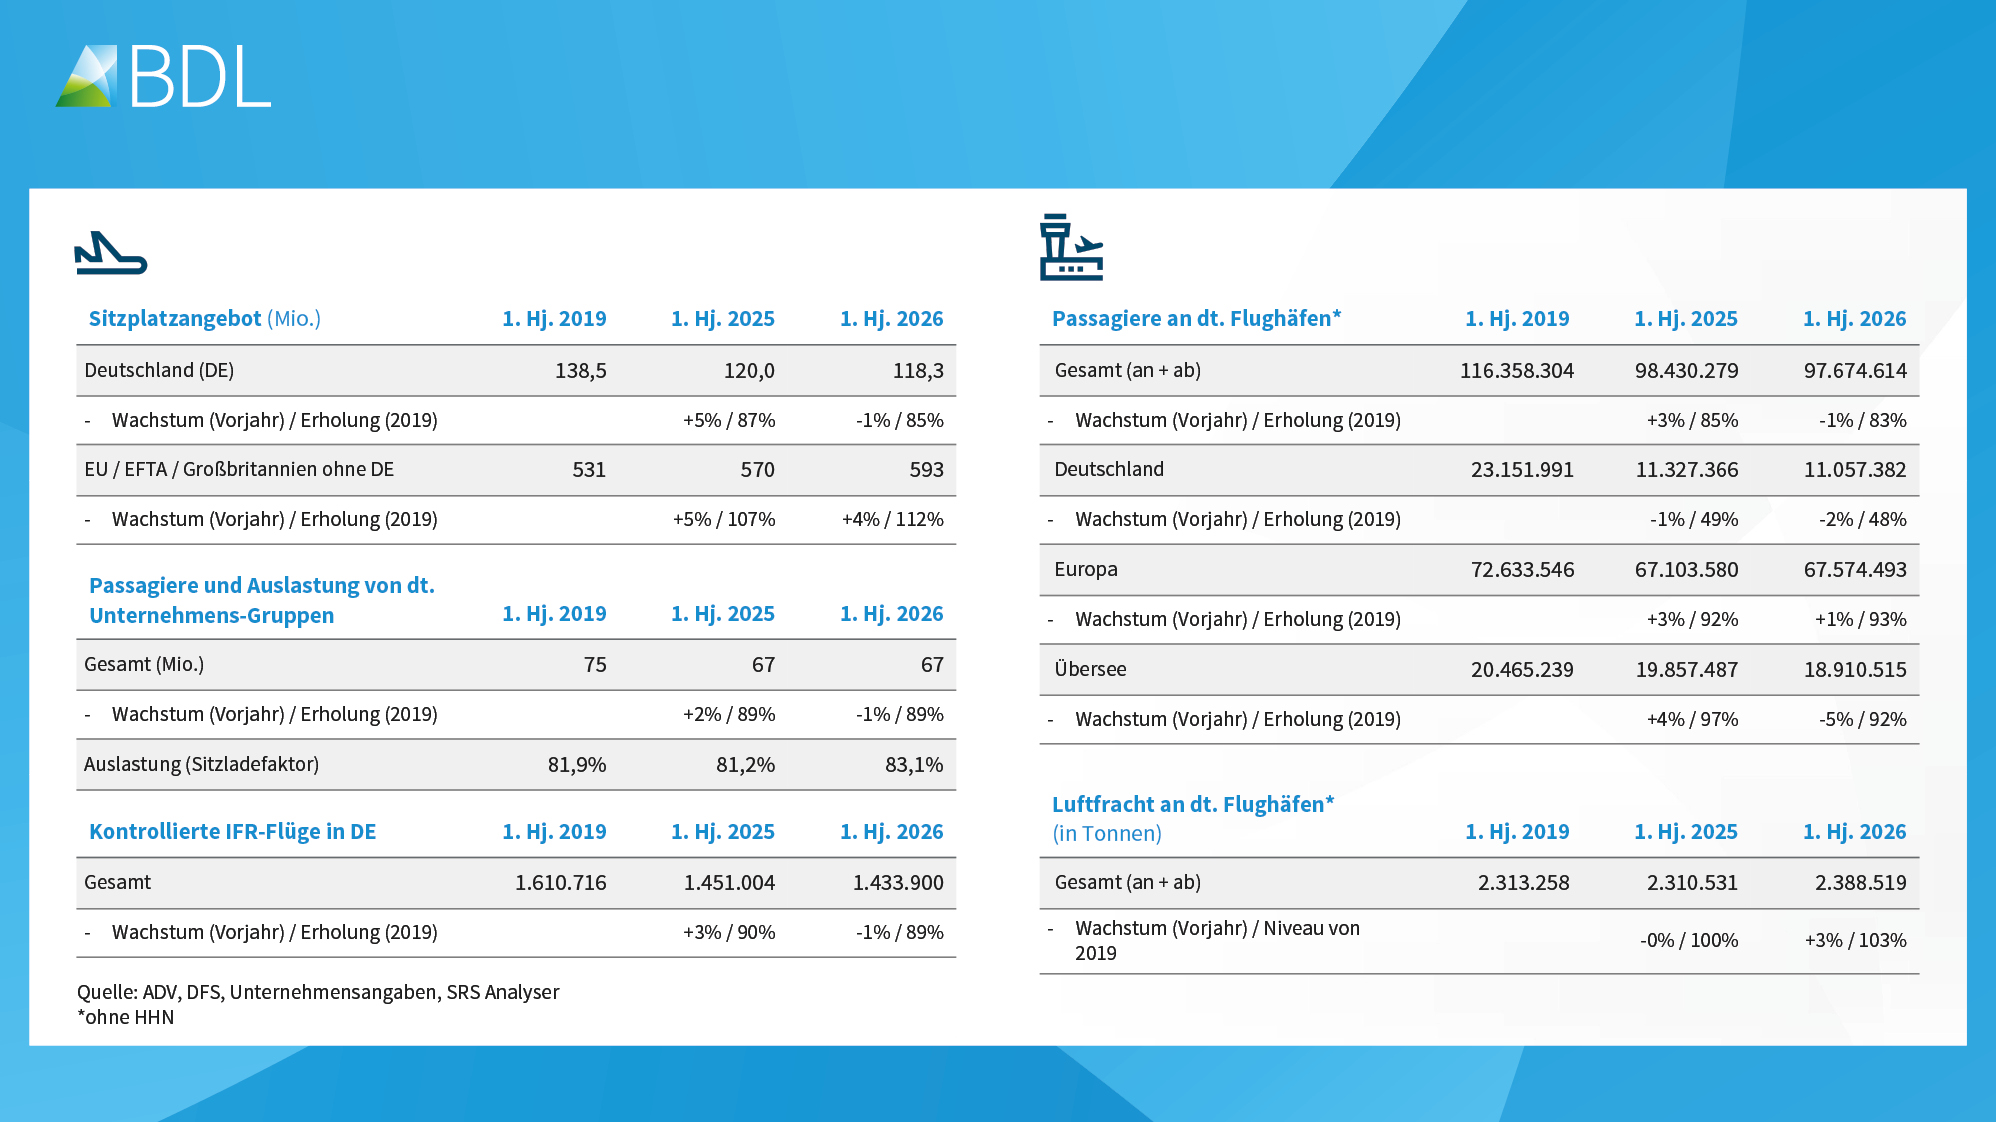
Kennzahlen im Überblick
Quelle: ADV, DFS, Unternehmensangaben, SRS Analyser
Kontaktieren Sie uns gerne …
 Dirk Helf
Leiter Wirtschaft und Infrastruktur
dirk.helf(at)bdl.aero
+49 30 520077-145
 Alexander Klay
Pressesprecher
alexander.klay(at)bdl.aero
+49 30 520077-165
